
Trasporto intermodale mare-ferro, leva di competitività
EFFICIENZA LOGISTICA E INTERMODALITÀ: UNA LEVA PER LA COMPETITIVITÀ DELLE IMPRESE
Nelle catene del valore internazionali, la logistica incide direttamente sulla competitività delle imprese. Tempi di consegna, costi di trasporto e continuità delle forniture influenzano la capacità di raggiungere i mercati, rispettare gli impegni commerciali e cogliere opportunità di crescita. L’efficienza dei collegamenti è quindi un fattore di attrattività anche per i territori e per il sistema produttivo.
L’intermodalità integra strada, ferrovia e mare, utilizzando ciascuna modalità dove offre i maggiori vantaggi. Collegamenti efficaci tra porti, nodi logistici e aree industriali possono ampliare l’accessibilità ai mercati e rendere più fluide le catene di fornitura. Un maggiore ricorso a ferrovia e trasporto marittimo, in particolare sulle distanze più lunghe, contribuisce inoltre a contenere congestione stradale, consumi ed emissioni.
Il passaggio a soluzioni intermodali non dipende però soltanto dalle infrastrutture. Servono collegamenti di ultimo miglio, terminal attrezzati, servizi regolari e affidabili, integrazione digitale e condizioni economiche competitive. Occorre guardare all’intera filiera, dai gestori delle infrastrutture agli operatori di trasporto, fino alle imprese che scelgono come movimentare le merci.
INTERMODALITÀ E LOGISTICA SOSTENIBILE : BENEFICI LUNGO LA CATENA DI FORNITURA
Intermodalità e sostenibilità possono rafforzarsi a vicenda. Secondo le analisi di EEA (2021) e Clarksons (2025), il trasporto ferroviario può presentare emissioni inferiori di circa l’80% rispetto alla strada e il trasporto marittimo riduzioni fino al 95%, in funzione delle condizioni considerate. Valorizzare ferrovia e mare nei segmenti più adatti consente di ridurre l’impatto ambientale del trasporto e di utilizzare in modo più efficiente le infrastrutture, contribuendo agli obiettivi ESG delle imprese.
I benefici riguardano anche le dimensioni sociale e di governance: meno congestione e maggior sicurezza sulle strade, collegamenti più accessibili tra territori e mercati, coordinamento tra soggetti pubblici e privati. Standard condivisi, interoperabilità dei dati e pianificazione di lungo periodo sono essenziali per tradurre i vantaggi ambientali in servizi realmente utilizzabili dalle imprese.t
LOGISITICA PORTUALE E FERROVIA: LE INFRASTRUTTURE ITALIANE E I MARGINI DI CRESCITA
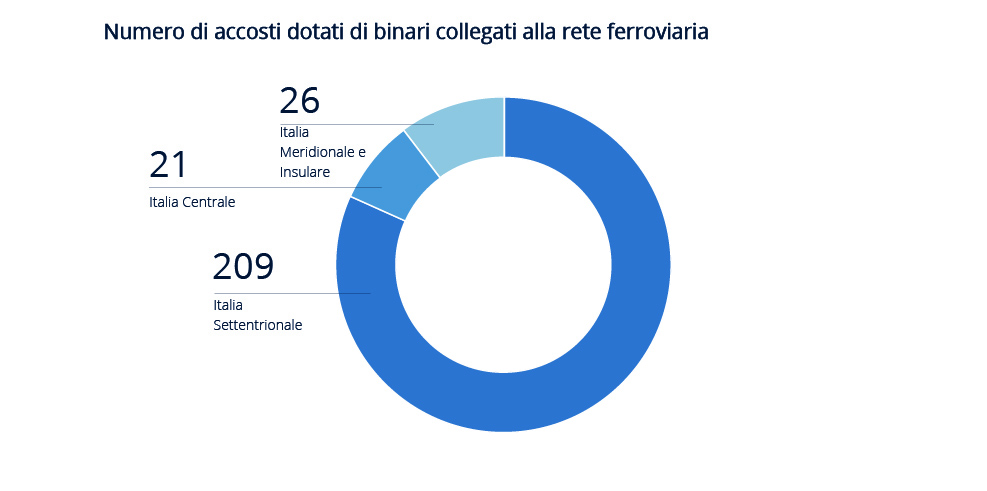
I collegamenti ferroviari-portuali sono una componente decisiva di questa trasformazione. Secondo il Conto Nazionale delle Infrastrutture e dei Trasporti (CNIT), nel 2024 gli accosti dotati di binari stabilmente collegati alla rete ferroviaria nazionale erano 256, rispetto ai 216 del 2023: oltre il 10% del totale. La crescita è positiva, ma l’offerta resta distribuita in modo disomogeneo sul territorio.

Treni merci nei porti italiani: i principali scali
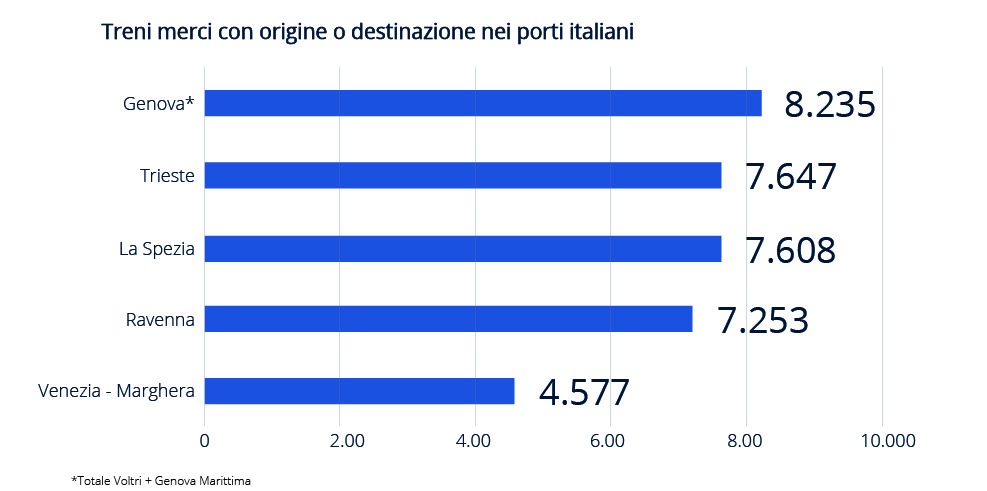
Sul fronte dei servizi, Fermerci (Associazione che raggruppa operatori intermodali e ferroviari) rileva circa 45.288 treni merci con origine o destinazione nei porti italiani nel 2024. I principali scali per numero di treni sono Genova (8.235), Trieste (7.647), La Spezia (7.608), Ravenna (7.253) e Venezia-Marghera (4.577). Sono numeri che mostrano l’importanza della ferrovia per diversi sistemi portuali e, allo stesso tempo, il potenziale di ulteriore integrazione.
Rail ratio e ultimo miglio ferroviario
Le differenze emergono anche dal rail ratio, ossia la quota di container in ingresso o in uscita dal porto che utilizza la ferrovia. Trieste raggiunge il 51%, seguita da La Spezia (27,8%), Livorno (19%), Gioia Tauro (18,6%) e dal sistema Genova-Savona-Vado (13,2%). Investire su terminal, accessi ferroviari e ultimo miglio può aiutare a superare queste differenze e a rendere più competitivi i collegamenti con l’entroterra.
Il confronto con i porti europei
Il confronto europeo conferma che esistono margini di sviluppo: Brema presenta un rail ratio del 53,3% e Amburgo del 50,2%. La sfida per i porti italiani non è soltanto aumentare la dotazione infrastrutturale, ma trasformarla in capacità di offrire servizi ferroviari regolari, accessibili e coordinati con le esigenze dei caricatori.
TRASPORTO FERROVIARIO MERCI: INVESTIMENTI E QUALITÀ DEL SERVIZIO DEGLI OPERATORI
La crescita dell’intermodalità dipende anche dalla capacità di investimento degli operatori ferroviari, grandi e piccoli. Accanto alle infrastrutture pubbliche, le imprese del settore devono poter investire in locomotive e carri, tecnologie digitali, sicurezza, organizzazione dei servizi e competenze. Per gli operatori di dimensioni minori, l’accesso a risorse finanziarie e a condizioni operative sostenibili può essere particolarmente importante per cogliere nuove opportunità di mercato.
Una rete più efficiente richiede dunque investimenti coordinati: porti e terminal devono rendere disponibili collegamenti e capacità, mentre gli operatori ferroviari devono poter sviluppare servizi competitivi, continui e flessibili. È questa combinazione che può rendere l’intermodalità una scelta conveniente per le imprese e favorire il trasferimento dei traffici dalla strada alla ferrovia.
LE IMPRESE E IL TRASPORTO INTERMODALE: COSA NE LIMITA LA DIFFUSIONE
Perché la quota intermodale cresca, non basta che l’offerta sia disponibile: deve rispondere alle esigenze delle imprese manifatturiere in termini di prezzo, tempi, flessibilità e affidabilità. Il rapporto tra porti e stabilimenti produttivi è un osservatorio privilegiato per comprendere i fattori che favoriscono o frenano il trasferimento delle merci dalla strada alla ferrovia.
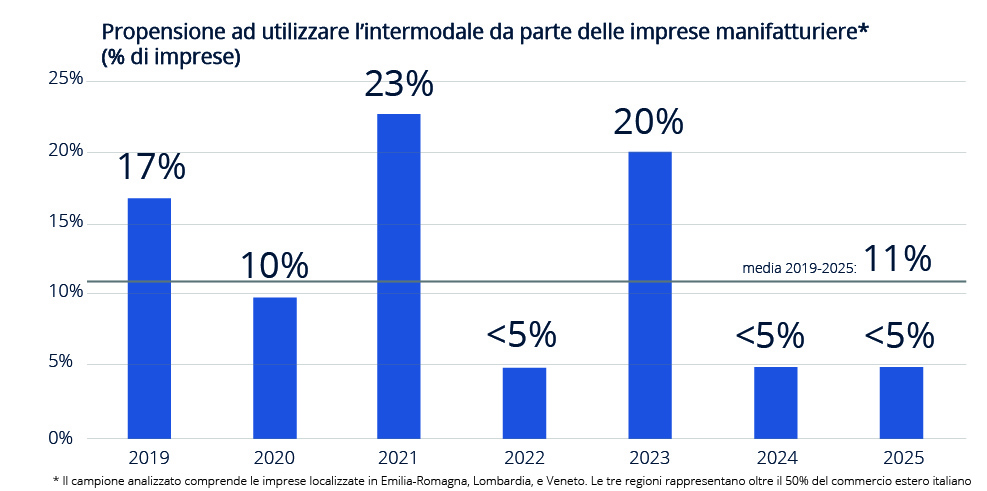
Una survey «Corridoi ed efficienza logistica dei territori», realizzata da Contship e SRM (2026) su 400 imprese manifatturiere di Emilia-Romagna, Lombardia e Veneto, indica che tra il 2019 e il 2025, in media, l’11% delle aziende ha utilizzato il trasporto intermodale strada-ferrovia per i collegamenti tra porto e impresa. La maggioranza ha continuato ad affidarsi esclusivamente alla strada: un dato che misura la distanza tra il potenziale dell’intermodalità e la sua adozione effettiva.
Perché le imprese scelgono ancora la strada
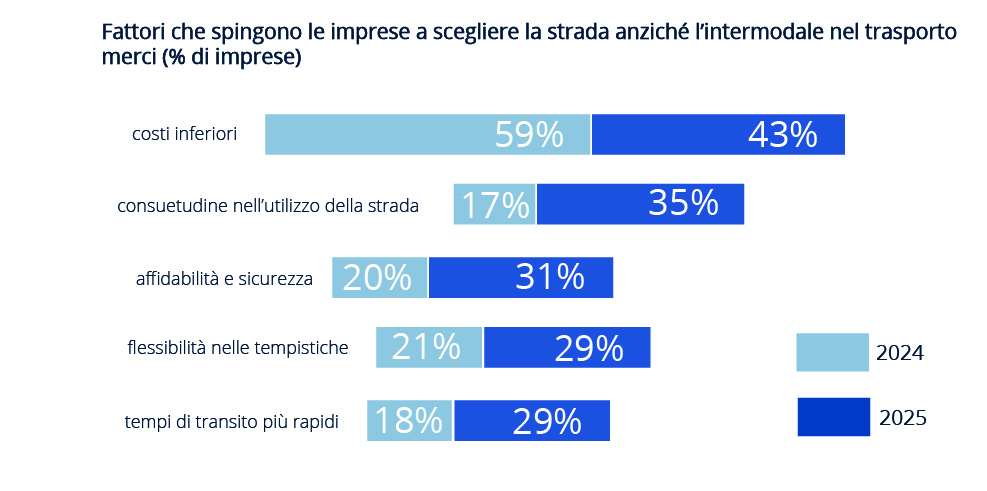
Tra le ragioni della preferenza per la strada, il 43% delle imprese cita i costi inferiori, contro il 59% nel 2024. Cresce però il peso di altri fattori: il 35% indica la consuetudine operativa (17% nel 2024), mentre il 31% richiama affidabilità e sicurezza (20% nel 2024). La scelta del trasporto non dipende quindi solo dal prezzo, ma anche dalla qualità percepita del servizio e dalla facilità con cui può essere integrato nei processi aziendali.
I segnali di apertura verso l’intermodalità
Si osservano, tuttavia, segnali di apertura. Nei prossimi due anni il 17% delle imprese prevede di aumentare il ricorso all’intermodalità e un ulteriore 4% sta valutando questa possibilità: complessivamente il 21% del campione. Per trasformare questa disponibilità in traffici effettivi occorrono servizi affidabili, un’offerta economicamente competitiva e una migliore integrazione tra operatori, terminal e infrastrutture.
INVESTIRE NELL’INTERMODALITÀ PER RAFFORZARE LA COMPETITIVITÀ DELLA LOGISTICA IN ITALIA
L’intermodalità mare-ferro può rafforzare la competitività del sistema logistico e industriale italiano, contribuendo al tempo stesso alla sostenibilità delle catene di fornitura. I dati mostrano porti già fortemente integrati con la ferrovia, ma anche differenze significative e un ampio spazio di crescita. La priorità è mettere in relazione infrastrutture e domanda: accessi ferroviari e terminal più efficienti, servizi frequenti e affidabili, processi digitali interoperabili e soluzioni adatte ai bisogni delle imprese.
In questo percorso sono decisivi gli investimenti di tutta la filiera, inclusi quelli dei grandi e piccoli operatori ferroviari. L’obiettivo non è aumentare il traffico su rotaia in astratto, ma offrire alle aziende un’alternativa concreta e competitiva per collegare porti, aree produttive e mercati.
F.A.Q.
F.A.Q.